
Tu problema

Pago todos los meses y mi deuda no baja.

Es una de las cosas que más desconciertan: el recibo sale puntualmente, no hay ningún impago, y el saldo pendiente se parece demasiado al del año pasado. Suele tener explicación, y no siempre es la misma. Conviene saber cuál es la tuya antes de decidir nada.

Análisis inicial sin coste. Sin compromiso y con revisión profesional.

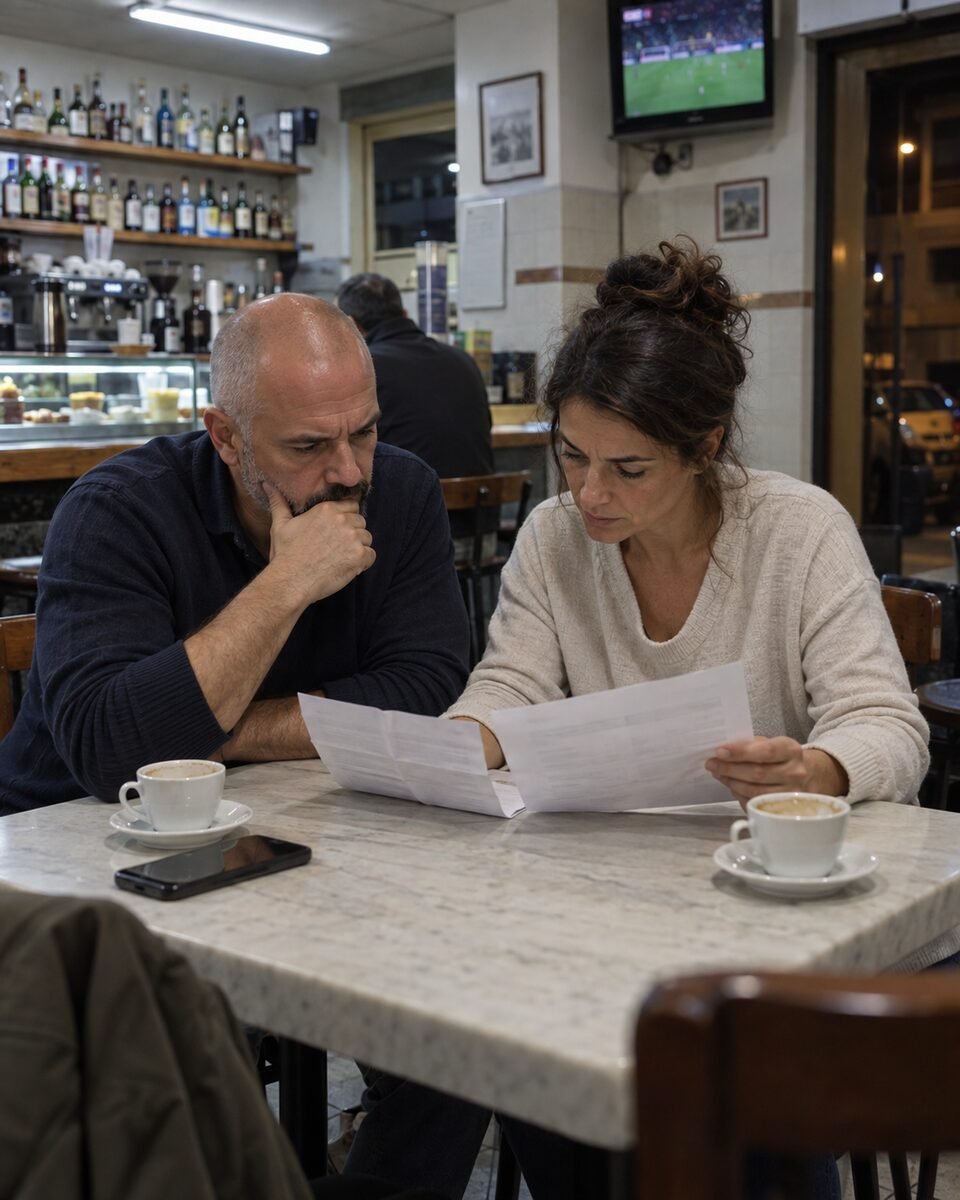
Dos personas comparan en un bar dos extractos del mismo préstamo de meses distintos

Por qué puede pasar

Cinco explicaciones posibles, y ninguna se puede dar por buena de antemano.

Estas son las causas que aparecen con más frecuencia cuando alguien lleva tiempo pagando y no ve avanzar el saldo. Pueden darse solas o varias a la vez. Léelas como una lista de cosas a comprobar en tu caso, no como un diagnóstico.

  • La cuota es pequeña y el interés alto

    De cada cuota se cubren primero los intereses del periodo. Si la cuota se pactó baja en relación con lo que debes y el tipo de interés es elevado, lo que queda para reducir el capital puede ser muy poco. El recibo se paga, pero el saldo se mueve despacio.

  • La línea de crédito se repone al usarla

    En algunos productos, el límite vuelve a estar disponible a medida que pagas. Si se sigue disponiendo de él —una compra aplazada, una retirada de efectivo—, el saldo vuelve a subir aunque no te hayas retrasado ni un mes.

  • La deuda se ha refinanciado varias veces

    Cada reunificación, ampliación o aplazamiento suele abrir un contrato nuevo con su propio calendario de pagos, que vuelve a empezar. Y volver a empezar significa que, de nuevo, las primeras cuotas son sobre todo intereses.

  • Se están sumando comisiones o productos vinculados

    Comisiones por impago o por reclamación, un seguro asociado al crédito, la cuota anual de una tarjeta. Cuando se cargan al saldo, consumen parte de lo que pagas cada mes y compiten con la amortización del capital.

  • Se está pagando solo el mínimo

    Si la forma de pago elegida es la cuota mínima o un porcentaje pequeño del saldo, la devolución se alarga mucho y el coste total crece. A veces se activó al contratar y nunca se ha cambiado.

Qué puedes mirar tú mismo hoy

Tres documentos que ya te dicen bastante.

No hace falta hacer cálculos ni entender de finanzas. Basta con localizar unas cuantas cosas concretas. Con eso, cuando hables con alguien, la conversación empieza mucho más adelante.

El extracto o el recibo del mes

Ver en qué se ha ido tu última cuota.

  • El desglose de la cuota: cuánto ha ido a intereses, cuánto a capital y cuánto a comisiones o seguros.
  • El saldo pendiente de hoy, comparado con el de hace seis o doce meses. La diferencia es la respuesta a tu pregunta.
  • Si aparecen disposiciones nuevas que no recordabas: compras aplazadas, retiradas de efectivo, cargos automáticos.

El contrato y la información previa

Ver qué producto es y en qué condiciones se firmó.

  • Cómo se llama el producto y cómo se paga: cuota fija, pago aplazado, porcentaje del saldo o cuotas de un préstamo.
  • El tipo de interés y el coste total del crédito, tal como figuran en el documento y no solo en la publicidad.
  • Si hay un seguro u otro producto vinculado, y qué cuesta.

El cuadro de amortización

Ver, cuota a cuota, cuánto reduce realmente la deuda.

  • Si tu préstamo tiene cuadro, la columna de capital de las primeras cuotas frente a la de intereses.
  • La fecha de la primera cuota: si es más reciente que la del préstamo original, el calendario se reinició en algún momento.
  • Si no lo encuentras o no existe, no pasa nada: los créditos que funcionan por disposiciones no siempre lo tienen.

Qué apunta cada caso

Lo que has visto orienta la revisión. No la sustituye.

No todas las deudas se resuelven igual. Según lo que sea tu contrato, lo que conviene revisar cambia, y también cambia el orden en que se hacen las cosas.

  • Caso 01

    Si es una tarjeta o una línea de crédito que se repone

    Es lo que se conoce como crédito revolving. El saldo disponible vuelve a llenarse a medida que pagas, y por eso la deuda puede mantenerse durante años sin un solo impago. Algunos microcréditos y líneas de crédito rápido funcionan de forma parecida. Lo que conviene mirar aquí es el contrato, la información que se dio antes de firmar y la evolución del saldo, no solo el tipo de interés.

  • Caso 02

    Si el préstamo se ha refinanciado o reunificado

    Al reunificar o aplazar se firma normalmente una operación nueva. El calendario de pagos vuelve a empezar, el plazo se alarga y pueden añadirse gastos de la propia operación. La sensación de que «no baja» encaja con eso: lo pagado antes contó, pero el nuevo contrato arranca de cero. Conviene comparar el coste total de la operación anterior con el de la nueva.

  • Caso 03

    Si la cuota apenas cubre los intereses

    Puede ocurrir con cualquier producto cuando la cuota es baja respecto al saldo. La deuda no crece, pero tampoco baja de forma apreciable, y el coste total acaba siendo muy superior a lo que se dispuso. Aquí lo importante es saber si la cuota se pactó así, si se puede modificar y qué pasaría si se modificara.

Son lecturas de partida, no conclusiones. Cuál corresponde a tu contrato, y qué se puede hacer con ella, se decide después de revisar la documentación.

Contarnos mi caso

Cuando ya no es un contrato

A veces el problema deja de estar en una deuda y pasa a estar en todas.

Revisar un contrato tiene sentido cuando el resto de tu economía se sostiene. Si no es el caso, el enfoque cambia: mirar una sola deuda puede dejar fuera lo importante.

  • Necesitas pedir un crédito nuevo para poder pagar la cuota de otro.
  • Sumadas, las cuotas de todo lo que debes se llevan casi todo lo que ingresas.
  • Ya hay impagos, llamadas de recobro o una reclamación en marcha.
  • No es una deuda la que no baja: son varias a la vez, y desde hace tiempo.

Si te reconoces en alguna de estas frases, conviene mirar la situación completa antes de decidir por dónde empezar.

Antes de mover nada

Cuatro cosas que conviene no hacer con prisa.

Ninguna de estas cautelas pretende asustarte. Son, sencillamente, las decisiones que más veces complican después una situación que tenía arreglo.

  1. No dejes de pagar por tu cuenta para forzar una revisión.

    Que un contrato esté pendiente de revisarse no suspende la obligación de pagarlo. Dejar de hacerlo puede generar intereses de demora, comisiones y comunicaciones a ficheros de solvencia, y eso complica el punto de partida. Si la cuota se ha vuelto imposible de asumir, dilo: forma parte de lo que hay que valorar, no de lo que hay que ocultar.

  2. No refinancies otra vez sin saber cuánto cuesta.

    Una cuota más baja no significa una deuda más pequeña. Antes de firmar una reunificación o un aplazamiento, pide por escrito el coste total de la nueva operación, el plazo y los gastos que lleva asociados, y compáralo con lo que ya tienes.

  3. No decidas con una calculadora online.

    Los simuladores que estiman en tres clics lo que podrías recuperar no han visto tu contrato, ni tus extractos, ni cómo se te explicó el producto. Sirven, como mucho, para hacerte una idea; no para decidir.

  4. No des por hecho que hay algo que reclamar. Ni lo contrario.

    Que una deuda baje despacio no significa por sí solo que el contrato tenga un problema legal, y que el interés parezca alto tampoco lo decide. Al revés también vale: llevar años pagando sin protestar no cierra la puerta a revisarlo. Son cosas que se comprueban con los documentos delante.

Cómo lo revisamos

Primero averiguamos por qué no baja. Después hablamos de opciones.

No damos por hecho que haya algo que reclamar ni te proponemos un procedimiento antes de haber mirado tus papeles.

  1. Nos cuentas qué está pasando

    Qué producto es, desde cuándo lo tienes, cuánto pagas y qué has visto en el extracto. Por el cuestionario, por teléfono o por WhatsApp, como prefieras.

  2. Reunimos los documentos

    Empezamos con lo que tengas a mano. Si falta el contrato o el histórico de movimientos, te indicamos qué pedir a la entidad y cómo hacerlo.

  3. Un profesional revisa por qué no baja

    Se mira el producto contratado, el coste aplicado, cómo se repartió cada cuota y qué información se dio al contratar. También si el problema está en ese contrato o en el conjunto de tus deudas.

  4. Te explicamos qué vemos

    Te decimos qué explica la evolución de tu saldo y si hay algo que merezca la pena estudiar. Si proponemos actuar, sabrás qué incluye y cuánto cuesta antes de decidir.

Preguntas frecuentes

Lo que suele preguntarse cuando el saldo no se mueve.

¿Es normal que después de años pagando siga debiendo casi lo mismo?

Ocurre, y no siempre por un error. Suele explicarse por cómo está construido el producto: una cuota baja frente a un saldo alto, una línea que se repone al usarla o refinanciaciones que reinician el calendario de pagos. Que sea explicable no quiere decir que esté bien planteado: eso es justo lo que hay que comprobar con el contrato delante.

¿Cómo sé si lo que tengo es una tarjeta revolving?

Fíjate en la forma de pago. Si cada mes se cobra una cuota fija o un porcentaje del saldo en lugar de todo lo gastado, y el crédito disponible se recupera a medida que pagas, es el funcionamiento típico de una revolving. En los extractos suelen aparecer expresiones como «pago aplazado», «cuota fija» o «pago mínimo».

Con un extracto reciente podemos decírtelo. Si quieres el detalle de cómo se revisan, está en tarjetas revolving.

Si mi deuda no baja, ¿significa que el contrato es abusivo o usurario?

No. Que un saldo baje despacio es, por sí solo, un dato del funcionamiento del producto, no una conclusión jurídica. Los tribunales han examinado este tipo de créditos desde dos ángulos distintos —el coste aplicado y la información que se dio antes de contratar—, y los criterios no se aplican de forma automática: dependen del contrato concreto, de cuándo se firmó y de cómo se comercializó. Por eso no te diremos que tienes algo que reclamar hasta haberlo revisado.

¿Pagar solo el mínimo tiene algún inconveniente?

Alarga la devolución y aumenta lo que acabas pagando en total, porque cada mes se cubren antes los intereses que el capital. No es una irregularidad en sí: es la consecuencia de esa forma de pago. Si quieres saber qué pasaría subiendo la cuota o cambiando la modalidad, tu contrato debería decir si es posible y en qué condiciones.

¿Me conviene reunificar para que baje la cuota?

Depende, y no es una decisión que deba tomarse solo mirando la cuota. Reunificar suele implicar un contrato nuevo, un plazo más largo y gastos propios de la operación; en algunos casos también una garantía sobre un bien. Antes de firmar, compara el coste total de lo que ya tienes con el de lo que te ofrecen, por escrito. Y si el problema es el conjunto de tus deudas, cambiar de contrato rara vez lo resuelve.

¿Puedo pedir a la entidad el detalle de todo lo que he pagado?

Sí, puedes dirigirte a la entidad y solicitar copia del contrato, de las condiciones que lo acompañaban y del histórico de movimientos y liquidaciones. Es información sobre tu propia relación contractual. Si no responde, responde de forma incompleta o dice no conservarlo, hay otras vías: te explicamos cuáles según el caso.

No conservo el contrato. ¿Puedo hacer algo igualmente?

Sí. Para empezar basta con algo que identifique el crédito y muestre cómo se está pagando: un recibo, una captura del área de clientes o un extracto, aunque sea antiguo. Con eso se puede orientar la revisión y saber qué documentos conviene reclamar después.

Empieza por entender el porqué

Antes de decidir, conviene saber qué está pasando con tu deuda.

Cuéntanos qué producto es y qué has visto en tu extracto. Ordenamos la información, un profesional la revisa y te explicamos por qué el saldo evoluciona así y qué opciones conviene estudiar, si las hay.

Análisis inicial sin coste.

Analizar mi situación